
Internacional. El poder de Siberia 2: Forjando un nuevo eje energético para eludir la hegemonía occidental
Por Suleyman Karan, The Cradle / Resumen de Medio Oriente, 19 de septiembre de 2025.
Crédito de la foto: The Cradle
El acuerdo sobre el oleoducto entre Rusia y China constituye un avance geoestratégico para Eurasia, que marca el declive de la influencia occidental, el ascenso de un mundo multipolar y el lento colapso del reinado energético del dólar.
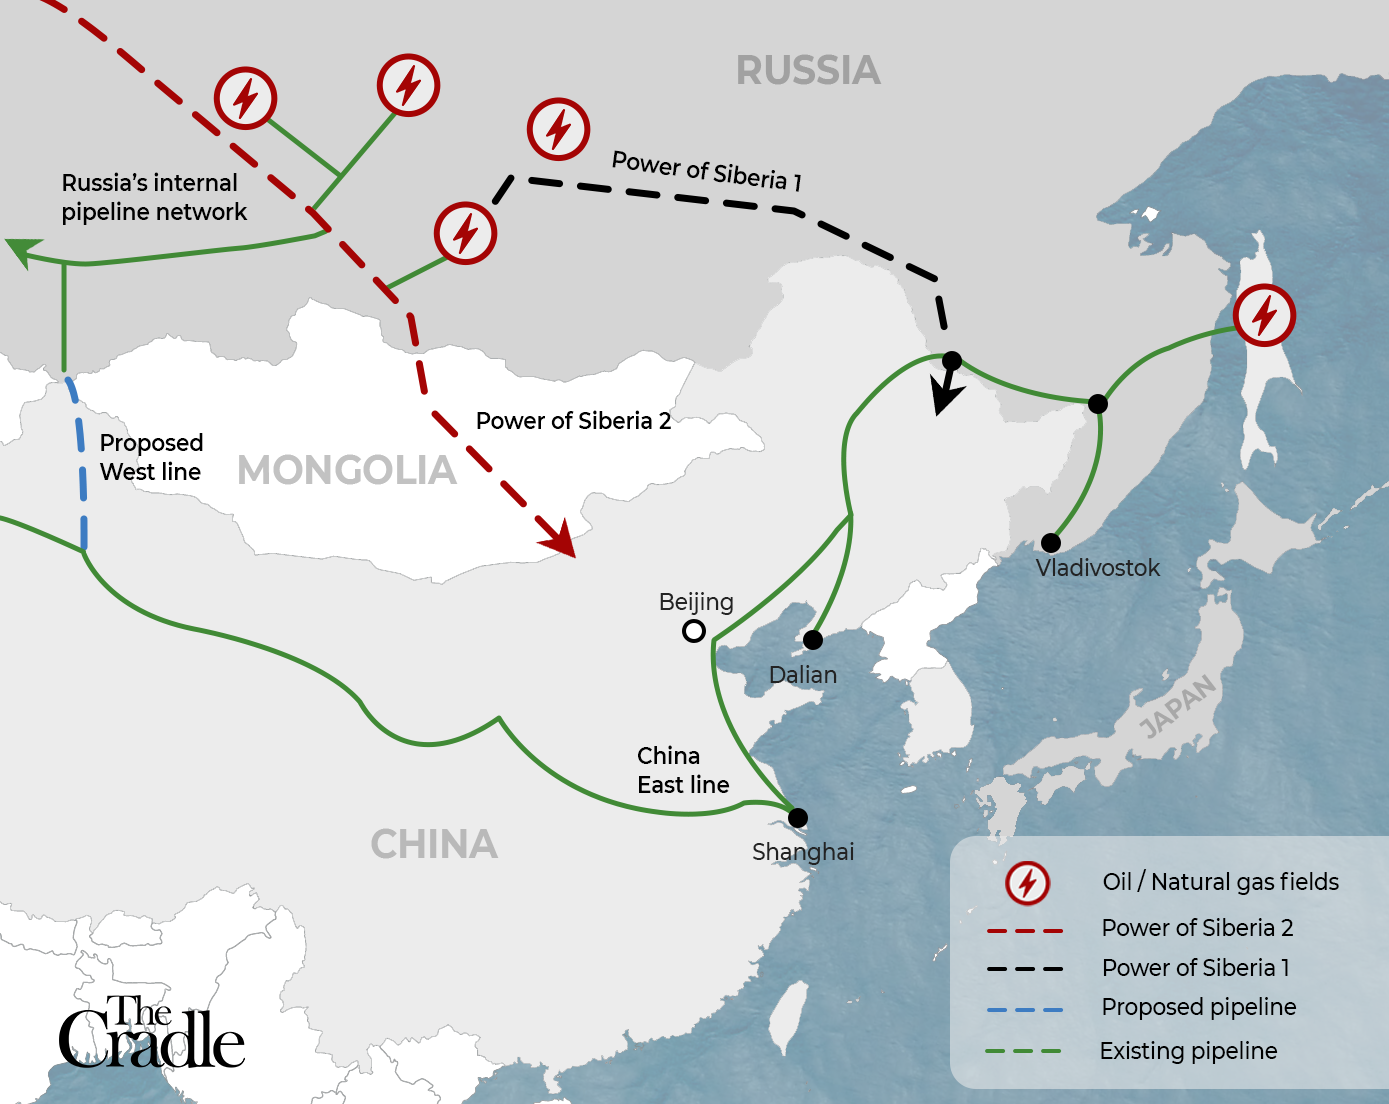
Durante el viaje del presidente ruso Vladímir Putin a China en septiembre, Moscú y Pekín acordaron avanzar en la construcción del tan esperado gasoducto Poder de Siberia 2 (PoS-2). El acuerdo fue confirmado por el director ejecutivo de Gazprom, Alexei Miller, como un «memorando jurídicamente vinculante» firmado entre el gigante gasístico estatal ruso y la Corporación Nacional del Petróleo de China (CNPC). El gasoducto, de 2.600 kilómetros, transportará hasta 50.000 millones de metros cúbicos (bcm) de gas al año desde la región de Yamal, en el oeste de Siberia, hasta el norte de China a través de Mongolia.
El proyecto del gasoducto no se limita a la energía. Aunque inicialmente los europeos buscaron consuelo en la idea de que Rusia había perdido a sus clientes al aislarse de sus mercados energéticos, de hecho, desencadenaron la reorientación estratégica de Moscú hacia el este. El peso estratégico del PoS-2 reside en su capacidad para reconfigurar las rutas comerciales euroasiáticas, ofrecer a Pekín una alternativa fiable a los exportadores de GNL alineados con EE. UU . y consolidar un nuevo eje de resiliencia económica fuera del sistema controlado por Occidente.
Mientras Moscú busca compensar el colapso de su mercado de gas europeo y China apuntala su seguridad energética a largo plazo, el PoS-2 marca un punto de inflexión en el orden energético global, alejándose del dominio estadounidense y hacia un futuro multipolar liderado por Eurasia.
De la exclusión a la integración
La ceremonia de firma entre la Federación Rusa y la República Popular China tuvo lugar tras la cumbre de la Organización de Cooperación de Shanghái (OCS) en Tianjin. Coincidió también con el 80.º aniversario de la liberación de China de la ocupación japonesa, conmemorado con un desfile militar del Ejército Popular de Liberación.
El PoS-2 envía un mensaje contundente, tanto a Occidente como al Sur Global: la unipolaridad ha quedado obsoleta. La era del dominio atlantista coercitivo ha terminado. Con el auge de la OCS, los BRICS y la profundización de las alianzas militares y económicas en Eurasia, es justo decir que la multipolaridad ya no es mera retórica.
PoS-2 es el resultado de años de planificación de Gazprom. Aunque Moscú retrasó su desarrollo desde principios de la década de 2020, principalmente debido a disputas de precios, alteraciones de ruta, costos de construcción y preocupaciones de programación, estos obstáculos finalmente se superaron, al igual que con PoS-1 . Ese gasoducto ahora transporta 38 bcm anualmente a China, valorado en $400 mil millones, y se espera que aumente a 44 bcm por año . Los suministros a través de la ruta del Lejano Oriente y la isla de Sakhalin, mediante un nuevo conector propuesto a PoS-1, están programados para comenzar en 2027 y se espera que crezcan de 10 bcm a 12 bcm por año. PoS-1 y PoS-2 surgieron en condiciones geopolíticas similares. Después de la anexión de Crimea en 2014 y bajo las sanciones occidentales, Moscú giró hacia el este cuando China invirtió en el proyecto de GNL Yamal en Siberia, por un valor de $27 mil millones. Juntos, CNPC y Silk Road Fund poseen alrededor del 30 por ciento del capital junto con Novatek (50,1 por ciento) y Total.
Una ruta a través de la resistencia
Mientras Gazprom buscaba maximizar las exportaciones de gas de Yamal a Europa a través de Nord Stream 1 y 2, también lanzó en 2007 el Programa de Desarrollo de Gas Oriental, dirigido al mercado chino con sistemas de suministro integrados que conectan Siberia Oriental (PoS-1) y el Sudeste Asiático (PoS-3). El PoS-2 estuvo suspendido durante mucho tiempo, pero ahora exige una rápida aceleración.
El primer ministro de Mongolia, Luvsannamsrai, declaró al Financial Times en julio de 2022 que el estudio de viabilidad del PoS-2 se había completado y que se esperaba que la construcción comenzara en 2024. Si bien una propuesta anterior contemplaba una ruta a través de las montañas de Altái hasta la región china de Xinjiang, en 2019 Pekín había mostrado su preferencia por una ruta desde Irkutsk, a través de Mongolia, hasta la capital china. Las preocupaciones ambientales de las autoridades locales de Altái también influyeron en esta decisión. La ruta ya está prácticamente establecida, con solo modificaciones menores previstas.
China, el mayor comprador de gas del mundo
China lidera las importaciones mundiales de gas, tanto por gasoducto como por vía marítima. Desde 2021, ha liderado las importaciones mundiales de GNL. Solo en 2024, importó 107 bcm de GNL y 71 bcm por gasoducto.
Los datos de la Agencia Internacional de Energía ( AIE ) muestran que las importaciones de GNL de China han disminuido interanualmente debido a la débil demanda y la creciente competencia con Europa por los cargamentos de GNL. Al mismo tiempo, China está ampliando su capacidad de importación de gas por gasoducto, un cambio que, según los analistas, podría reducir gradualmente su dependencia del GNL.
Actualmente, los flujos de gas desde Turkmenistán (35 bcm), Myanmar (12 bcm) y Rusia a través del PoS-1 (38 bcm) son clave. Moscú y Pekín también han acordado aumentar los flujos del PoS-1 a 44 bcm anuales. La posición fortalecida de China asegura el suministro y, al mismo tiempo, aumenta su poder de negociación, una lección que no pasa desapercibida para aliados de EE. UU. como Australia , que recientemente se vio obligada a reducir los precios del GNL en su contrato a largo plazo con Sinopec.
Grietas en el orden occidental
Desde 2018, Pekín ha priorizado el impulso a la exploración y producción nacional de gas, logrando aumentar la producción de 190 bcm en 2020 a 230 bcm para 2024. La matriz energética de China se ve condicionada por la seguridad del suministro, factores geopolíticos, costos y prioridades ambientales, buscando un equilibrio entre el gas, el GNL, el crudo, el carbón (nacional e importado), la energía nuclear y las renovables. Este cambio podría debilitar la posición de mercado de exportadores tradicionales como Estados Unidos, Canadá, Australia y Catar, especialmente en los mercados spot del Sudeste Asiático y Europa.
Catar, uno de los principales proveedores de GNL de China, aún enfrenta incertidumbre a pesar de haber firmado varios contratos importantes a largo plazo con empresas chinas en 2023, incluyendo acuerdos de suministro por 27 años con CNPC y Sinopec. Si bien estos acuerdos brindan cierta estabilidad, la posición general de Doha en el mercado chino sigue siendo menos segura en comparación con los crecientes compromisos de Rusia con los gasoductos. Las empresas energéticas chinas siguen evaluando la fiabilidad de Catar tras la reciente agresión de Israel , la presencia de bases estadounidenses en su territorio y el posible cierre del Estrecho de Ormuz .
Qatar podría verse obligado a ofrecer precios con grandes descuentos para mantenerse competitivo. Podría aumentar la producción para reducir los precios o limitar los volúmenes para mantenerlos altos, pero solo por un tiempo.
¿El dólar destronado?
No cabe duda de que el PoS-2 transformará el mercado mundial del gas. El comercio de GNL se verá afectado, y el impacto se extenderá al transporte marítimo. Algunos grandes petroleros podrían quedar obsoletos.
Para 2030, a medida que China reduzca las importaciones de GNL, otros importadores ganarán influencia. Algunos proyectos de GNL podrían fracasar por completo. Exportadores como Estados Unidos y Qatar ya están inquietos. Washington está especialmente alarmado por el posible declive del comercio energético en dólares, un golpe mucho más perjudicial que la pérdida del mercado chino de GNL. Miller, director ejecutivo de Gazprom, afirma que los pagos PoS-2 podrían dividirse equitativamente entre el yuan y el rublo . Esto desafía directamente el dominio energético del dólar. El difunto Saddam Hussein de Irak enfrentó la ira de Washington por atreverse a fijar el precio del petróleo en euros. Pero Rusia y China no son Irak.
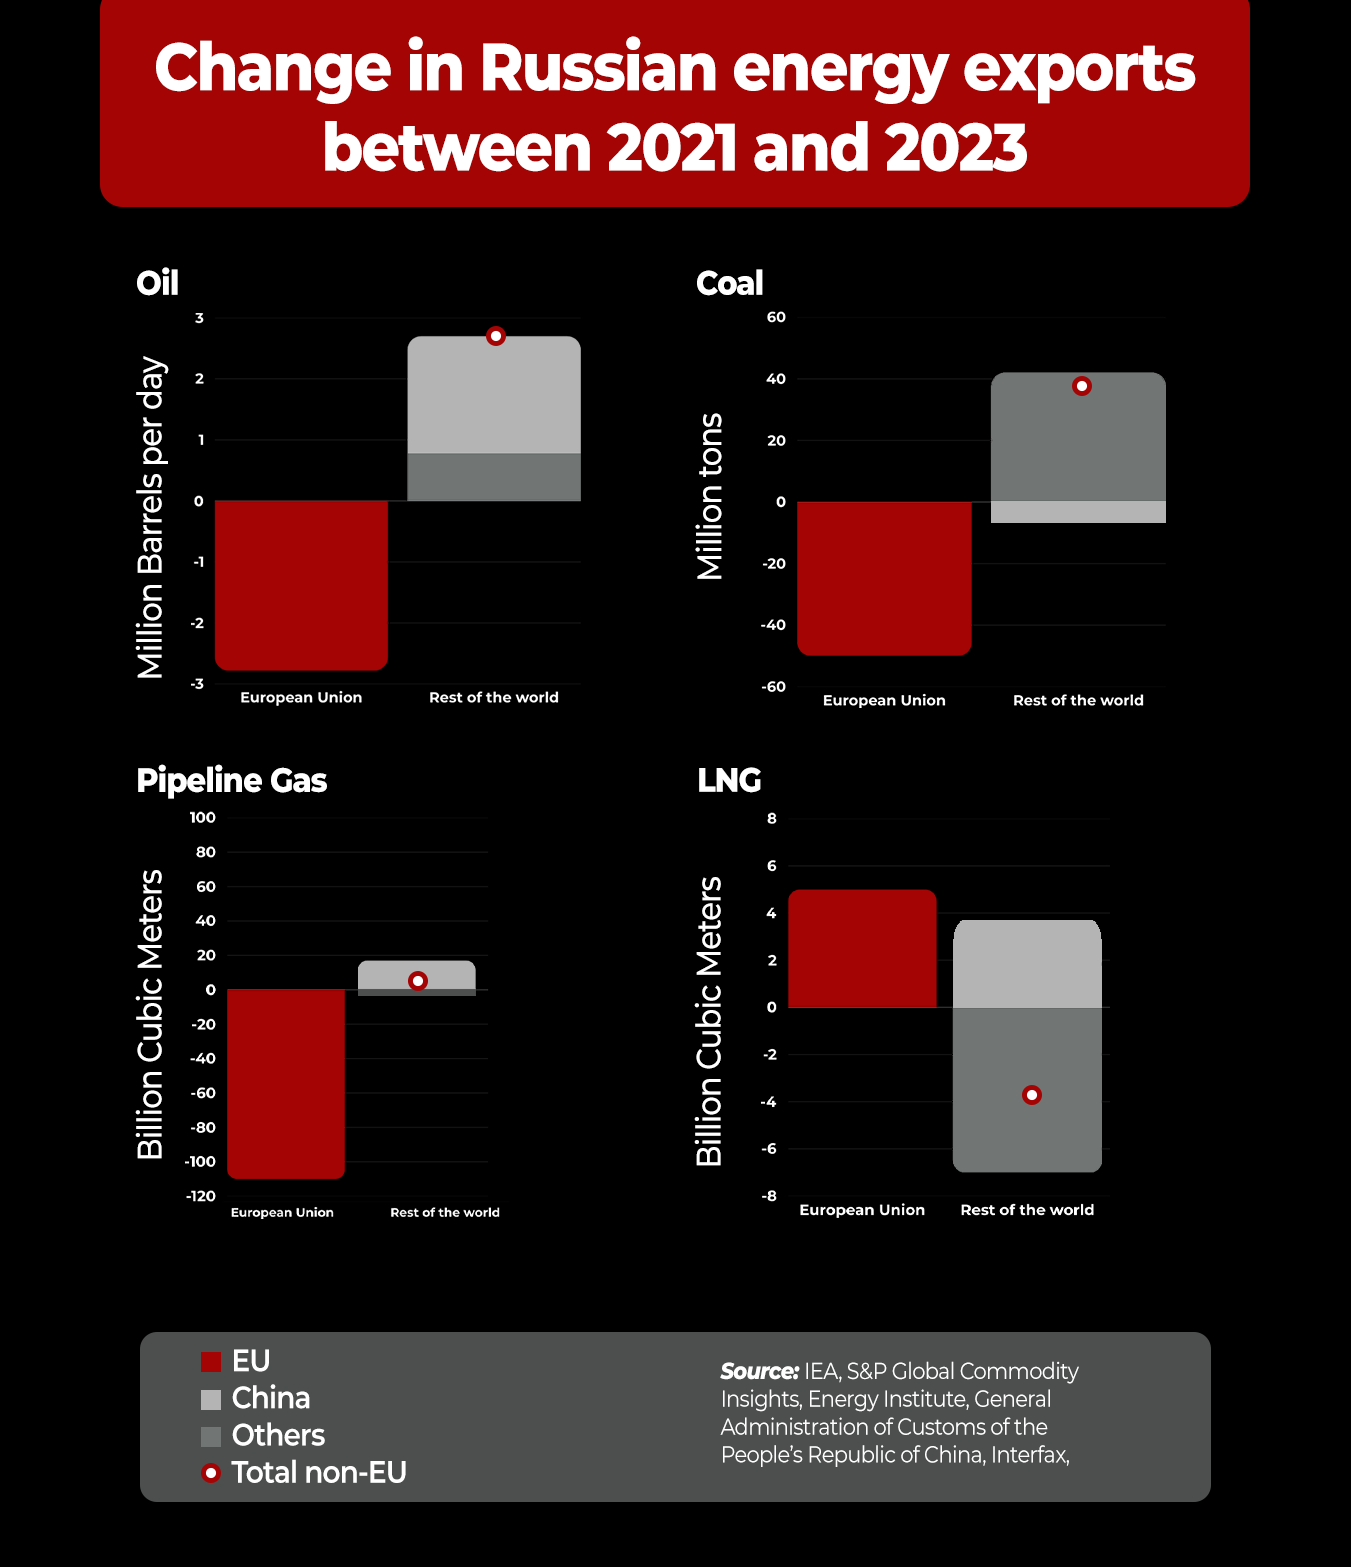
Algunos argumentan que China se está volviendo demasiado dependiente de la energía rusa. Pero la dependencia es mutua. En una época en la que ambos estados se enfrentan a una contención agresiva por parte de Estados Unidos y sus socios, dicha interdependencia es estratégica, no arriesgada. Moscú, además, está perdiendo clientes europeos poco fiables. En 2021, el 80 % del gasoducto ruso y el 40 % de las exportaciones de GNL se destinaron a Europa, unos 150 bcm en total. Ese mercado está prácticamente perdido. Pero el PoS-2 puede recuperar gran parte de esos ingresos, a la vez que consolida a Rusia en la órbita energética de Asia-Pacífico.
Más que ganancias
El PoS-2 podría ser menos rentable que su predecesor debido a los mayores costos de construcción y los precios más bajos. Sin embargo, las exenciones fiscales podrían ser beneficiosas. Más importante aún, el proyecto generará contratos nacionales, impulsará la producción de acero e impulsará el desarrollo en el este de Rusia, un objetivo clave del Kremlin. Gazprom, que registró una pérdida neta de 6.800 millones de dólares en 2023 (la primera desde 1999) y 13.100 millones de dólares en 2024, no tiene otro proyecto importante de infraestructura aparte del PoS-2 y la terminal de GNL del Báltico, suspendida. Para Gazprom, es una cuestión existencial.
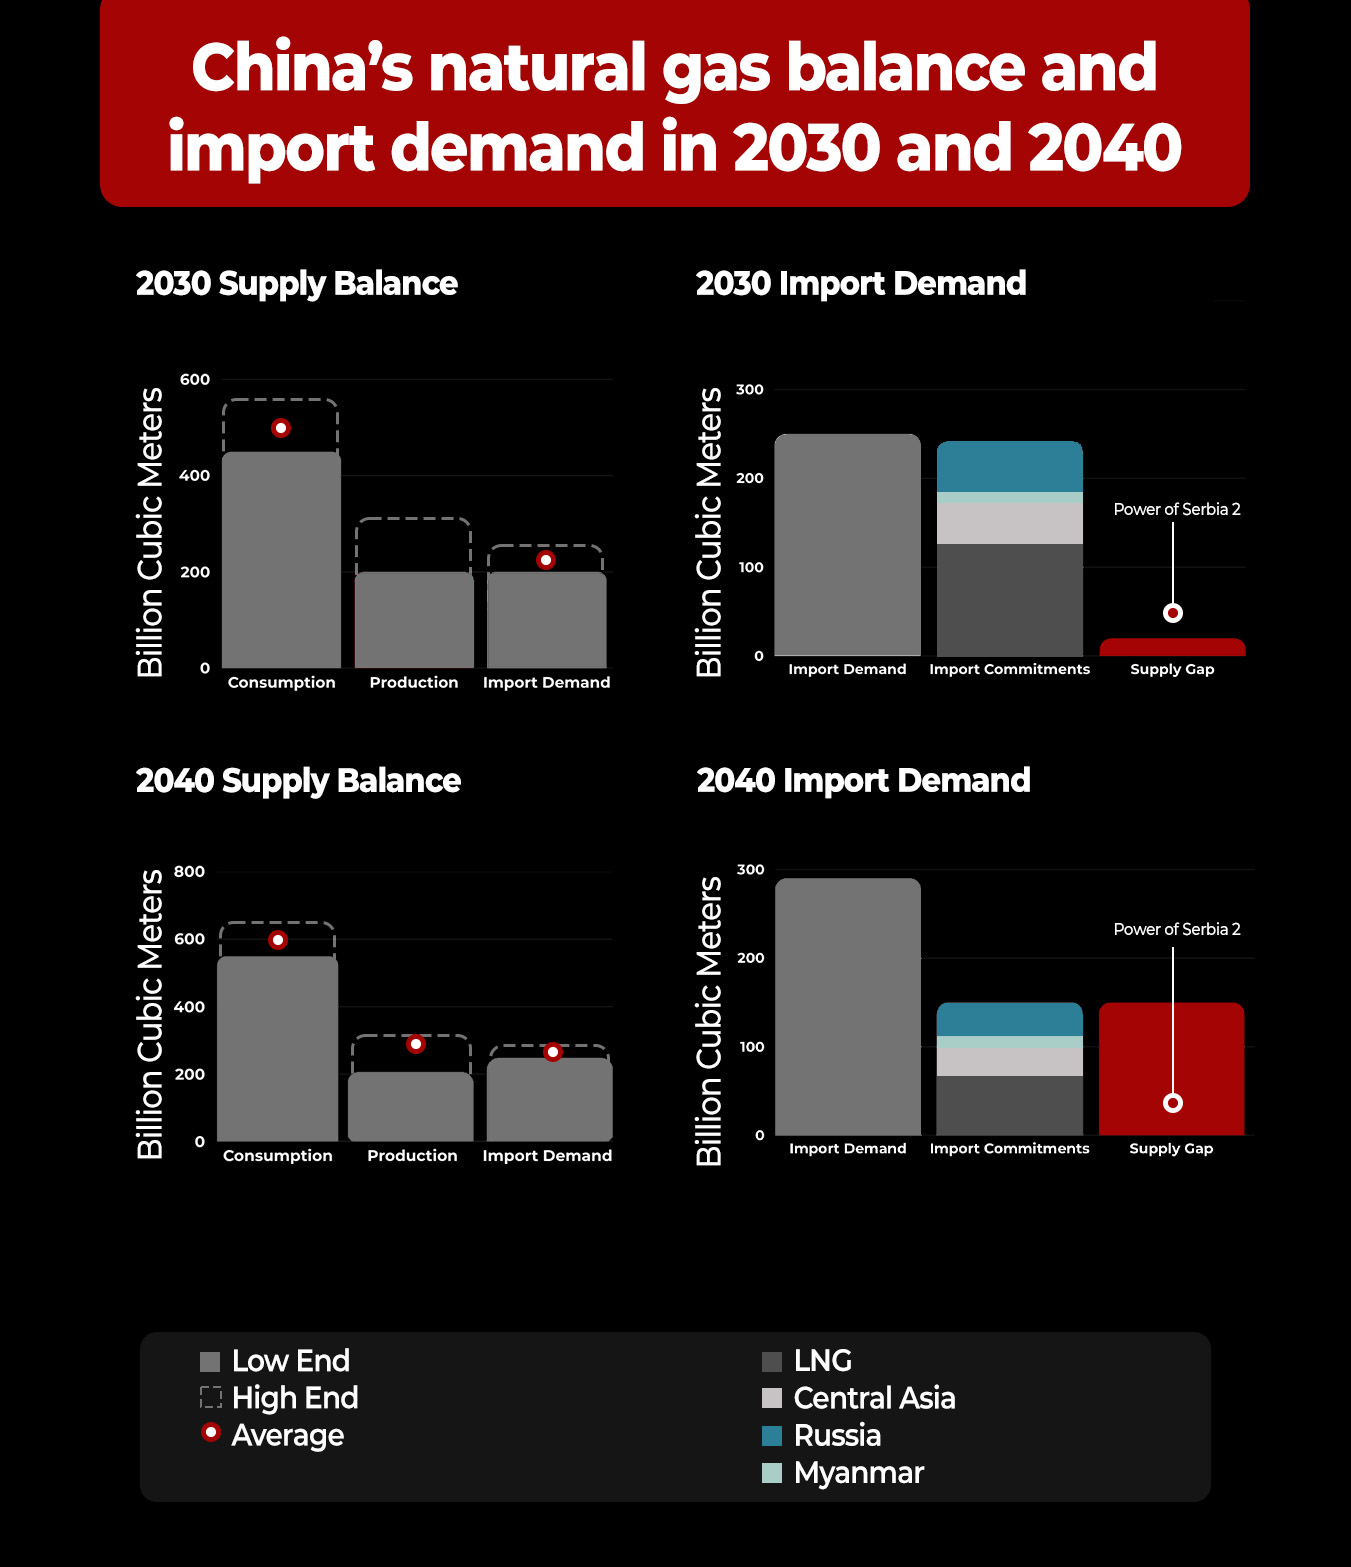
Una razón por la que China no se precipitó en el acuerdo es que podría no necesitar gas adicional hasta mediados de la década de 2030. Se espera que las importaciones, que actualmente rondan los 150 bcm, aumenten a 250 bcm para 2030, cubiertas en su mayor parte por los contratos existentes. Sin embargo, las proyecciones sugieren que habrá espacio para el PoS-2 para 2035. El PoS-2 también acelerará el ascenso de China como actor global en el suministro de GNL. 50 bcm adicionales de gas por gasoducto ayudarán a las empresas chinas a optimizar las importaciones, impulsar la capacidad de reexportación, forjar estrategias conjuntas de GNL y expandir la infraestructura de regasificación en el extranjero.
La adopción más amplia del PoS-2, los contratos de GNL a largo plazo y la expansión del comercio global posicionarán a China como un estabilizador global del GNL para la década de 2030, con profundas implicaciones para la geopolítica energética. Desde cualquier perspectiva, el PoS-2 representa una victoria para la multipolaridad. Evita los intentos occidentales de contención, ofrece un modelo de desarrollo para el Sur Global y acelera la expansión de los BRICS. Y lo que es más importante, socava el prolongado dominio del dólar en el sector energético. Este podría ser el impacto más duradero del gasoducto y la mayor pérdida para Occidente.
You must be logged in to post a comment Login